メキシコ製造業におけるロボット導入の鈍化:3年連続の減少
メキシコ製造業におけるロボット導入の鈍化:3年連続の減少
メキシコ国内の工場における自動化は、対照的な状況を迎えています。同国の工場は稼働中の産業用ロボットの基盤が最大級である一方、新規導入台数は3年連続で減少しています。
この動向は国際市場とは対照的です。国際ロボット連盟(IFR)の最新データによると、2025年には世界中の工場で60万3,307台のロボットが設置され、史上最高を記録し、年間11%の成長を遂げました。
一方、メキシコは昨年、5,200台未満の新規設置に留まり、2024年比で7%減少しました。
このデータは、メキシコ製造業における自動化投資のペース、特に自動車産業が需要のかなりの部分を占める分野において、疑問を投げかけています。
メキシコ国内の工場、新規ロボット設置台数が3年連続で減少
減少は2025年に始まったものではありません。2022年に6,000台の設置で直近のピークに達した後、メキシコ市場は後退を開始しました。
2023年には5,832台、2024年には5,594台が導入されました。2025年には、その台数は5,200台を下回りました。
つまり、メキシコは2022年頃に約6,000台のロボットを設置していたのが、3年後には5,200台未満になったのです。
しかし、これは工場がロボットを撤去している、あるいは自動化が消失しているということを意味するわけではありません。
稼働中のロボット群は2024年末時点で約5万9,300台に達し、同期間中も6.2%成長しました。
この違いは、各指標の測り方にあります。設置台数は1年間に導入された新規機器をカウントするのに対し、稼働中のロボット群は過去の期間に設置されたものを含む、稼働し続けているロボットを考慮しています。
なぜメキシコ国内の工場はロボット購入を減らしているのか?
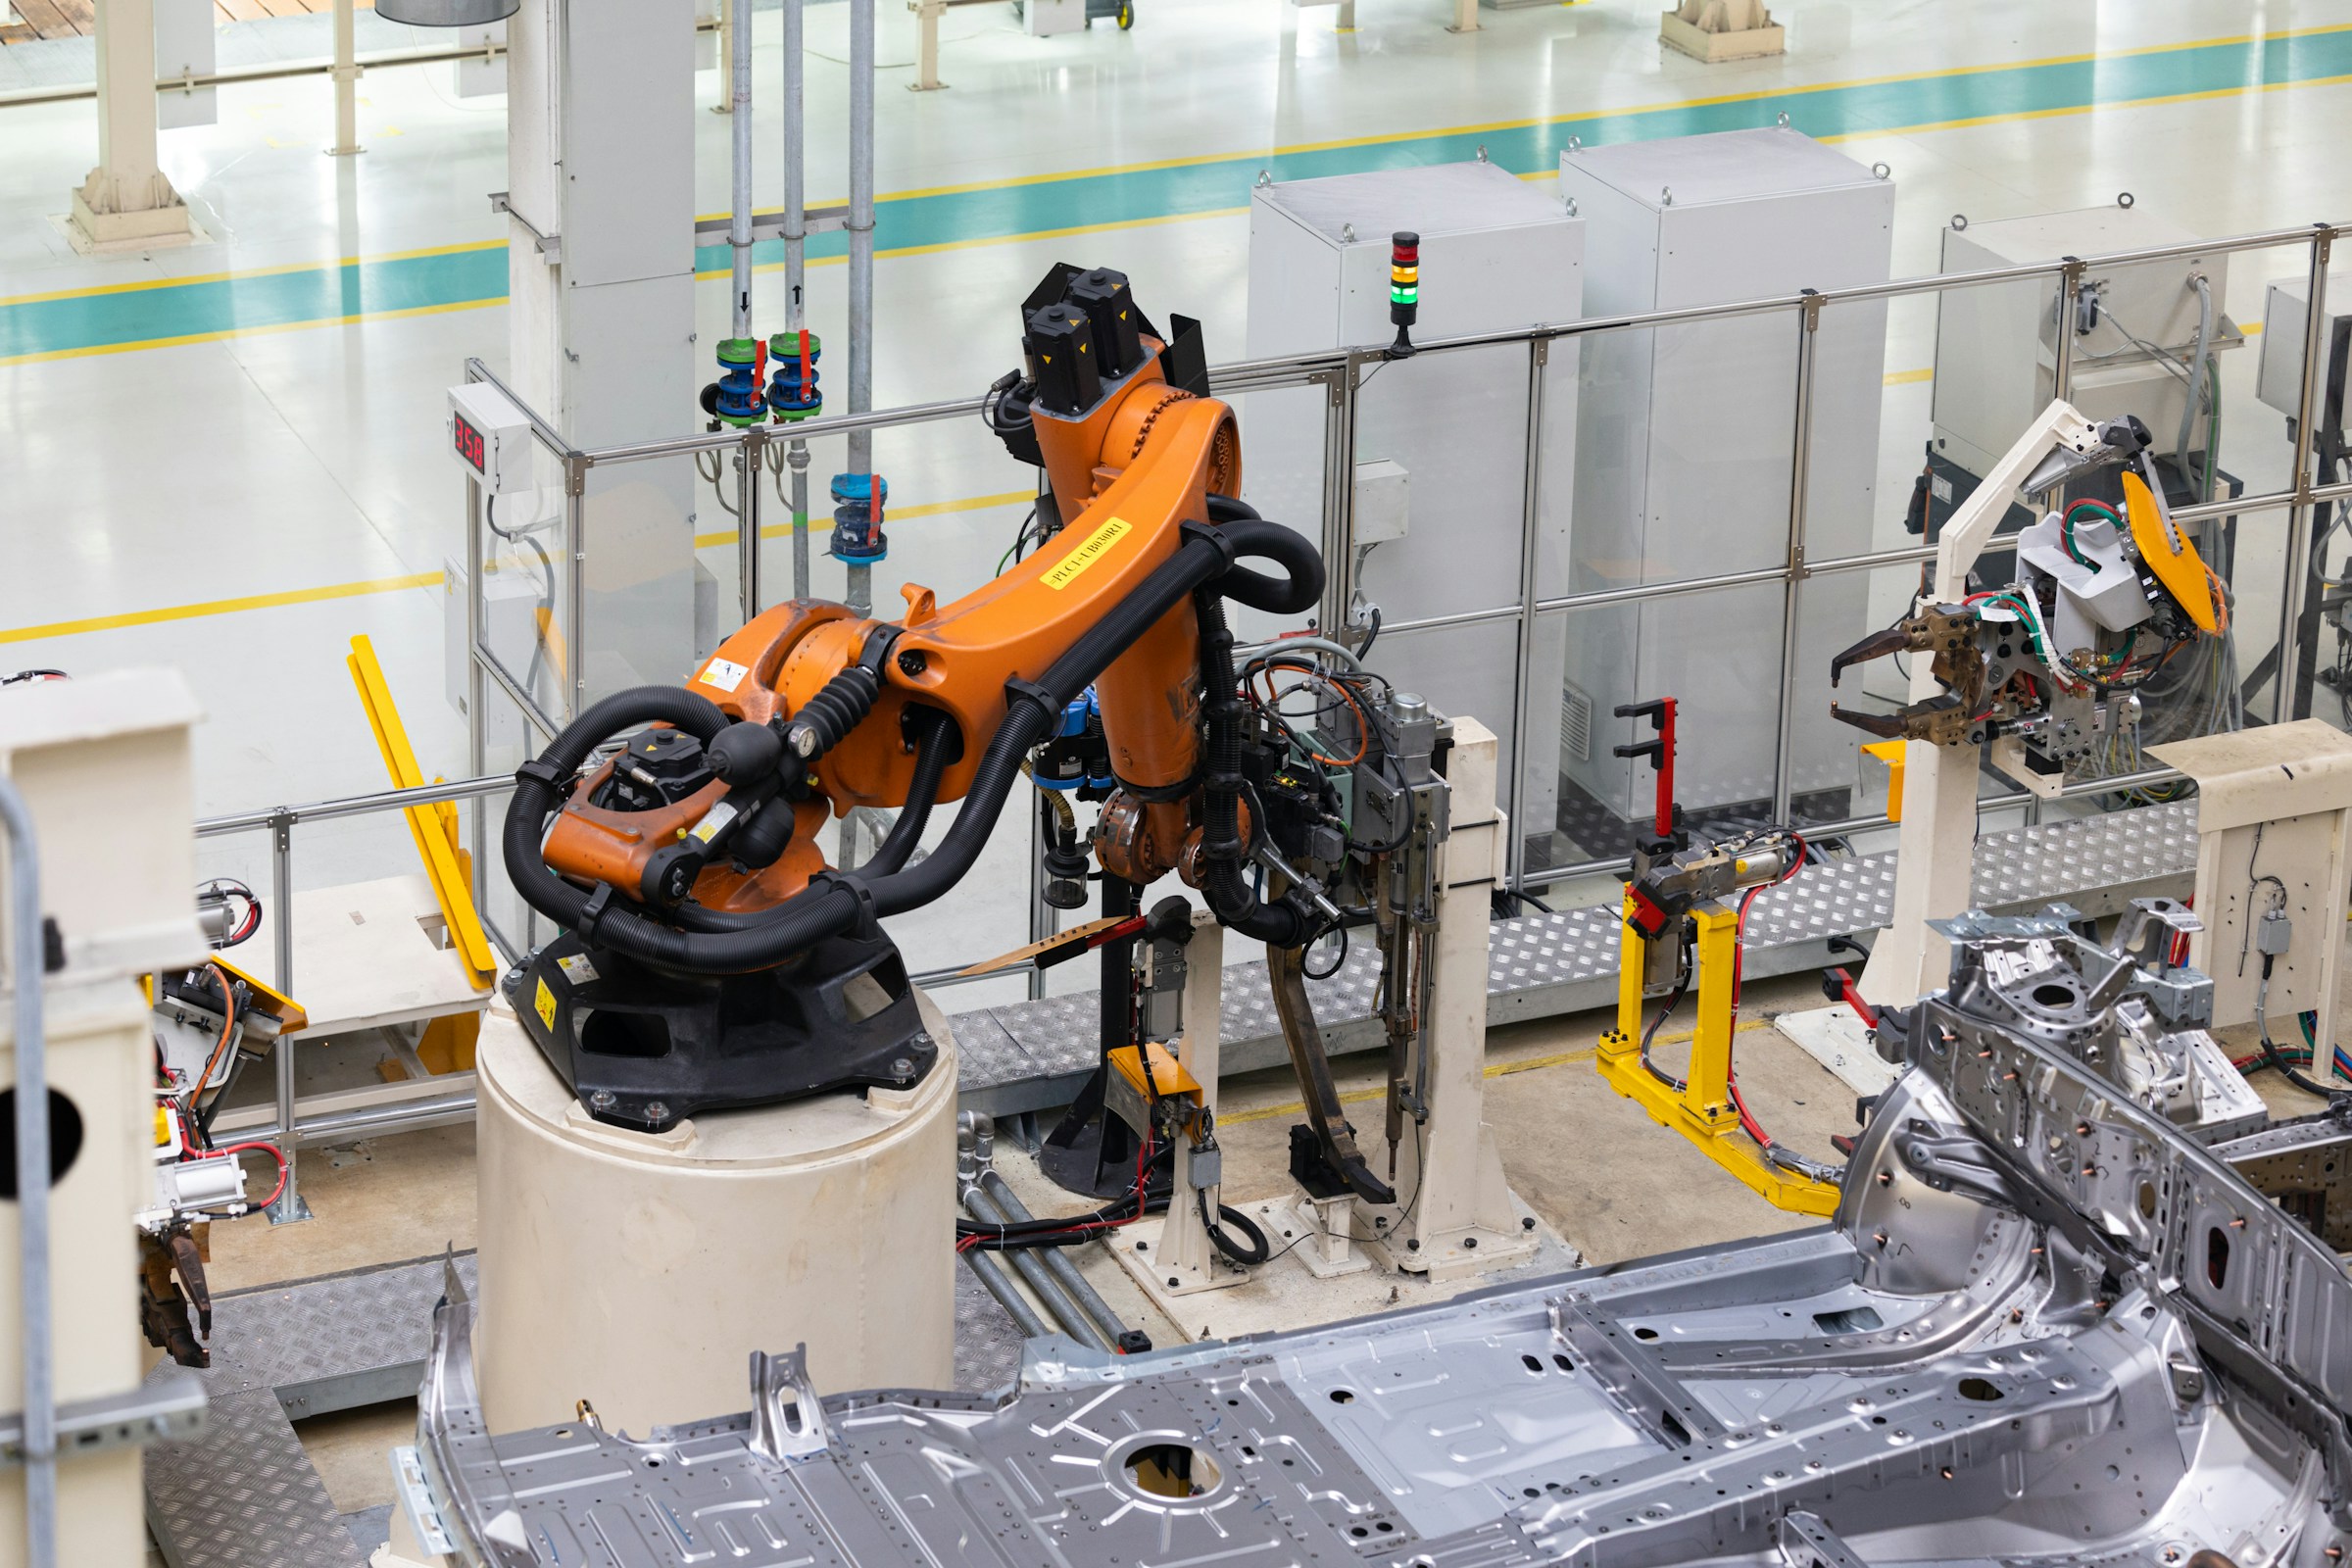
要因の一つは、メキシコ産業の構成にあります。自動車産業は依然として産業用ロボットの需要の大部分を占めており、その投資サイクルは国内市場に大きな影響を与えています。
2022年には、自動車メーカーおよび部品メーカーがメキシコ国内で設置されたロボットの66%、すなわち4,222台を占めていました。2023年には、このセクターは市場の約70%を占めましたが、新規設置台数は5%減少しました。
2024年には、自動車産業は約3,500台のロボットを購入し、前年比で11%減少しました。そのシェアも63%に低下しました。
この傾向は2025年も続きました。IFRの推計によると、メキシコ自動車産業の工場におけるロボット設置台数は10%減少し、国内需要の60%以上は依然としてこのセクターから来ていました。
そのため、自動車投資の減速は、同国の自動化ペースに直接的な影響を与えています。
しかし、メキシコは依然として最大級のロボット群を保有
さて、新規購入台数の減少は、メキシコが長年にわたり蓄積してきた設置能力をなくすものではありません。
国内製造業は2024年末時点で5万9,300台の産業用ロボットを稼働させており、これは主に自動車および部品産業における技術導入の数十年間の成果です。
さらに、経済省の記録によると、メキシコは2024年に1億9,200万ドルの産業用ロボットを輸入しました。日本が4,450万ドルで最大の供給国であり、次いで中国が3380万ドルでした。
しかし、ロボットの台数を製造業の雇用規模と比較すると、他の経済圏との間には依然としてギャップが存在します。
2024年、メキシコは製造業労働者1万人あたり62台のロボットを記録しましたが、世界平均の132台と比較すると低いです。米国では、1万人あたり307台のロボットという密度に達しています。
世界市場は別の方向へ
メキシコ国内の工場が新規設置台数を減らす一方で、国際市場は加速しました。
企業は2025年に60万3,307台のロボットを設置し、前年比11%増となりました。これにより、世界全体のロボット群は9%増加し、稼働中のロボットは508万台に達しました。
米大陸でも、メキシコとは異なる傾向が見られました。同地域は2025年に5万7,044台のロボットを設置し、14%の成長を遂げました。
米国は3万8,428台を導入し、12%増加した一方、ブラジルは約4,300台のロボットを記録し、38%増加しました。
ブラジルのケースは、同国の自動車産業における自動化の成長が際立っており、2025年には約2,100台のロボットが導入されました。
人工知能はロボット市場を変えることができるのか?
メキシコの減速は、自動化技術自体が進化している中で起こっている点も注目に値します。
IFRは、人工知能がロボティクス応用を拡大しており、特にマシンビジョン、予知保全、自動化された検査を通じて、その傾向があると指摘しています。
これにより、産業用ロボットが様々なタスクに容易に適応し、生産プロセス中に直接情報を分析する能力を組み込み始めているため、企業の投資決定が変化する可能性があります。
同時に、2026年に注目を集めたヒューマノイドロボットは、まだ異なる段階にあります。
IFRは、ほとんどのロボットがプロトタイプまたはパイロットテストの段階にあると考えており、従来の産業用ロボットは多くの製造タスクにおいて経済的な優位性を維持しています。
メキシコは自動化を抑制しているのか?
データはより複雑な状況を示しています。メキシコは新規ロボット導入のペースを確かに鈍化させており、2025年は3年連続の減少となりました。
しかし同時に、同国はほぼ6万台の産業用ロボットを稼働させており、2024年には依然として成長したロボット群を維持しています。
したがって、メキシコ製造業の課題は、最近の導入台数の減少が一時的な投資サイクルによるものなのか、それとも自動化決定におけるより深い変化を反映しているのかを判断することにあります。
現時点では、世界市場が新記録を達成する一方で、メキシコは重要な技術基盤を持ちながらも、新規設置ペースは低下しています。
以下も参照してください。 https://www.liderempresarial.com/bmw-anuncia-miles-de-despidos-en-2027-afectara-a-mexico/
投稿: なぜメキシコ国内の工場はロボット購入を減らしているのか? 3年連続で減少